Os imóveis novos no Brasil podem ficar muito mais caros nos próximos anos
21/09/2026 · por Caio Lobo @oincorporador
Você já deve ter ouvido dizer que os imóveis no Brasil estão caros demais e que uma bolha está prestes a estourar. Essa ideia vem principalmente de quem não entende bem o que é uma bolha imobiliária. Vivemos, na prática, o oposto de uma bolha: o que estou chamando de uma bolha imobiliária reversa. Mas para que seja mais claro entender o que é uma “bolha imobiliária reversa”, é necessário que entenda o que é uma bolha imobiliária. Entender esse momento vai fazer com que você enxergue o mercado imobiliário atual de forma diferente…
O que é, afinal, uma bolha imobiliária?
A famigerada “bolha imobiliária” nada mais é do que uma bolha especulativa. Ela acontece quando o preço de venda de um ativo se descola (por motivo especulativo) do seu valor intrínseco, que o valor óbvio de precificação de um ativo. No mercado imobiliário, esse valor intrínseco é o custo de produção do imóvel: terreno, construção e demais despesas da incorporação. Quando o preço de venda sobe muito acima desse custo, movido por expectativa de ganho fácil, a bolha se forma. E ela estoura quando algum fator reduz a liquidez desses ativos: juros mais altos, crédito mais restrito ou queda na renda e atividade econômica, obrigando uma correção do preço do ativo para dentro da realidade e mais próximo do valor intrínseco. Como resultado do estouro de uma bolha especulativa os preços caem de forma acelerada, como se viu nos Estados Unidos em 2008 ou na Espanha na mesma época.
Só que não é isso que está acontecendo no Brasil.
Por aqui vivemos o cenário oposto. Nos últimos anos, o custo real de construção subiu de forma acelerada, puxado pela alta nos materiais de construção, terrenos e principalmente na mão de obra. O preço de venda dos imóveis, no entanto, não acompanhou o mesmo ritmo. O motivo é conhecido: juros altos, ruído político e o medo generalizado seguraram a demanda e desaceleraram o mercado, impedindo que os preços refletissem o novo custo de produção. No gráfico abaixo você consegue analisar esse descolamento ao comparar INCC (custo de construção) com a FipeZap (preço de venda médio dos imóveis).
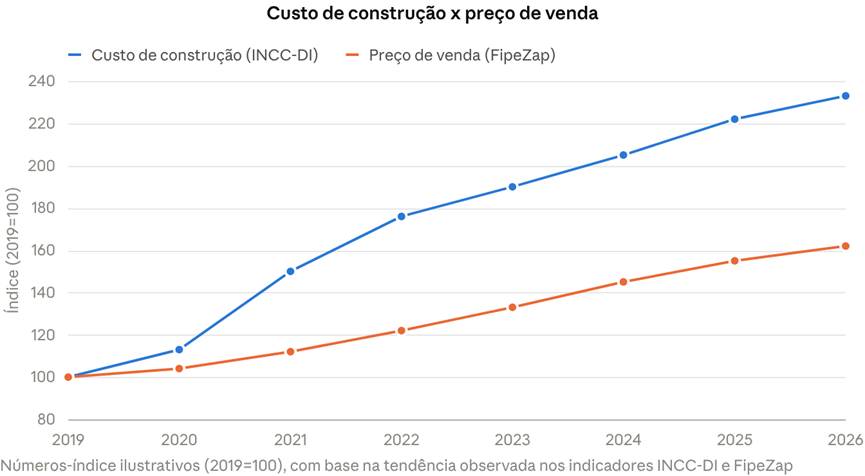
Estimativa ilustrativa com base em INCC-DI e FipeZap
O paradoxo do preço do m² nos novos lançamentos
Esse aumento no custo da produção de novos imóveis acima do aumento do preço de venda criou uma anomalia temporária no mercado imobiliário nacional (que pode se tornar uma oportunidade para compradores). Para ilustrar em números, vamos supor que um incorporador precise vender um lançamento por algo como R$ 15 mil por m² só para a conta da viabilidade fechar no azul em determinada região. Mas, na mesma rua, às vezes até da mesma incorporadora, existem imóveis novos, recém-entregues, sendo vendidos a R$ 10 mil por m². A explicação é simples: esse imóvel pronto foi lançado e precificado anos atrás, quando o custo de construção era bem mais baixo. Ele carrega o preço do passado, não o custo do presente que aumentou em velocidade superior ao preço de venda.
O grande alerta: o estoque barato tem prazo de validade
Mas aqui está o ponto que poucos estão observando: esse estoque “barato” é finito, e ele vem sendo consumido mês a mês. Quando essa oferta pronta — fruto de lançamentos antigos, com custo antigo — for majoritariamente absorvida pelo mercado, o novo preço de referência passa a ser, necessariamente, o calculado com os custos de produção atuais. O efeito prático é um “salto” no preço médio de venda, e nada gradual: de uma hora para outra, o metro quadrado “padrão” do bairro deixa de ser R$ 10 mil e passa a ser R$ 15 mil. É por isso que se fala em bolha imobiliária reversa: em vez de os preços despencarem de repente, como numa bolha clássica, eles sobem de repente.
Os números que sustentam essa tese
A tese da bolha reversa não se sustenta sozinha. Ela conversa com pelo menos quatro outros fatores estruturais que apontam na mesma direção — a de preços subindo, não caindo:
- Preço real ainda descontado. Corrigido pela inflação, o índice FipeZap de preços de imóveis segue abaixo do pico registrado em 2014 na maior parte das capitais brasileiras. Em termos reais, comprar um imóvel hoje ainda é mais barato do que há uma década — o oposto do que se esperaria em um mercado supostamente “caro demais”.
- Déficit habitacional estrutural. O Brasil segue com um déficit de milhões de moradias. Demanda represada não desaparece: ela se acumula e pressiona preços assim que as condições de acesso ao crédito melhoram.
- Terrenos bem localizados cada vez mais escassos. Nas grandes cidades, a oferta de terrenos com potencial construtivo relevante encolhe a cada ciclo, o que empurra o custo de produção para cima de forma praticamente irreversível.
- Crédito à produção mais apertado. Juros altos também encarecem o financiamento das incorporadoras, o que reduz o volume de novos lançamentos e, no médio prazo, diminui ainda mais a oferta futura de imóveis — outro vetor de alta.
Somado a isso, a expectativa de queda da Selic tende a atuar como acelerador: crédito imobiliário mais barato destrava a demanda represada bem no momento em que o estoque pronto e barato começa a se esgotar.
E no resto do mundo?
E não é só uma leitura otimista de quem trabalha com incorporação imobiliária no Brasil. O UBS Global Real Estate Bubble Index, publicado anualmente pelo banco suíço, mede o risco de bolha imobiliária em dezenas de metrópoles ao redor do mundo, cruzando preço com renda, aluguel e crédito. Cidades como Zurique, Munique, Tóquio e Miami aparecem sistematicamente no topo do risco. O Brasil, representado por São Paulo, fica na outra ponta com risco literalmente negativo. Em outras palavras: mesmo em uma capital como São Paulo, considerada cara para os padrões nacionais, percebe-se pelo gráfico abaixo que que vivemos um cenário inverso ao de uma bolha imobiliária.
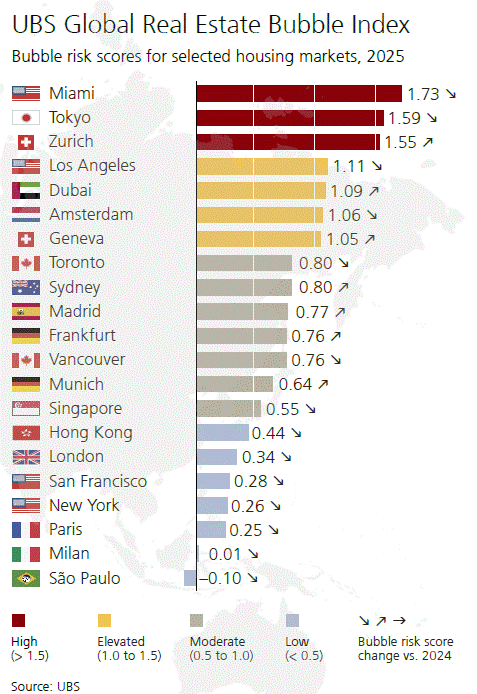
Ranking ilustrativo baseado no padrão do UBS Global Real Estate Bubble Index
A janela de oportunidade não vem anunciada
Para quem pensa em comprar um imóvel para morar ou investir, o recado é direto: o momento de preços contidos tem prazo de validade, e ele está mais curto do que parece. Em um futuro próximo, o preço dos imóveis deve dar um salto para se alinhar ao novo patamar do custo de construção. A queda da Selic e dos juros de financiamento tende a funcionar como acelerador desse processo, ao estimular a procura justamente no momento em que o estoque “barato” está se esgotando. Quem compra agora, dentro dessa janela de oportunidade, tende a surfar uma valorização relevante nos próximos anos. Quem espera o cenário “melhorar” corre o risco real de pagar, mais adiante, pela nova tabela de preços, já reajustada pelo custo de produção atual.
Estamos vivendo uma janela de oportunidade que a maioria das pessoas ainda não percebeu — exatamente porque ela não se parece com o que se costuma chamar de “boa hora para comprar”. Como dizia o velho ditado do mercado financeiro, adaptado aqui para o imobiliário: “compra-se ao som dos canhões, vende-se ao som dos violinos”. Quando o cenário parecer tranquilo demais, o preço já terá subido.